ODDO BHF SE | Schwellenländeranleihen: Mehr als eine Renditequelle?
 Peter Reichel, Chief Investment Officer der Privatbank Oddo BHF
- Staatsanleihen in Lokalwährung verbinden Zinsertrag und Diversifikation
- Lokale Zinszyklen eröffnen zusätzliches Kurspotenzial
- Länder- und Währungsauswahl entscheiden über Anlageerfolg oder -misserfolg.
Investmentfonds.de - Frankfurt am Main, 30.10.2026 - An den internationalen Anleihemärkten scheinen sich derzeit die relativen Chancen zu verschieben. Während hohe Staatsverschuldung, hartnäckige Inflation und steigende Finanzierungskosten viele Industrieländer belasten, haben zahlreiche Schwellenländer ihre geldpolitischen Rahmenbedingungen und lokalen Kapitalmärkte verbessert. Bei entsprechender Risikobereitschaft rücken dadurch Staatsanleihen von Schwellenländern in lokaler Währung stärker in den Blick internationaler Anleger.
Rendite zehnjähriger US-Staatsanleihen
Die Rendite zehnjähriger US-Staatsanleihen stieg Anfang Oktober zwischenzeitlich auf mehr als 5,3 Prozent und damit auf den höchsten Stand seit 2002. Zuletzt lag sie wieder näher bei 5 Prozent. Hinter dem Renditeanstieg stehen neben der hartnäckigen Inflation auch hohe Emissionsvolumina und wachsende Sorgen über die US-Staatsfinanzen. Das Haushaltsjahr 2026 endete mit einem Defizit von knapp 2 Billionen Dollar. Gleichzeitig flossen in den ersten neun Monaten des Jahres mehr Mittel in Schwellenländeranleihefonds als im gesamten Vorjahr, insbesondere in Anleihen in lokaler Währung. Die Zuflüsse deuten darauf hin, dass internationale Anleger die relativen Chancen dieser Anlageklasse unter Berücksichtigung der Risiken zunehmend neu bewerten.Lokalwährungsanleihen
Lange galten Schwellenländeranleihen vor allem bei risikobereiteren Investoren als Alternative in Zeiten niedriger Zinsen in den USA und Europa. Diese Sicht greift heute zu kurz. Bei Lokalwährungsanleihen bestimmen drei Faktoren den Anlageerfolg: der laufende Zinsertrag, mögliche Kursgewinne durch sinkende lokale Zinsen und die Entwicklung der jeweiligen Währungen. Nicht alle drei Treiber wirken jederzeit in dieselbe Richtung.Laufende Zinsertrag
Den Ausgangspunkt bildet der vergleichsweise hohe laufende Zinsertrag. Er verschafft Anlegern einen gewissen Puffer gegenüber moderaten Zins- und Währungsschwankungen. Hohe laufende Erträge sind jedoch kein Selbstzweck. Entscheidend ist, ob sie eine solide Geld- und Fiskalpolitik widerspiegeln oder lediglich hohe Risiken kompensieren.Kursgewinne
Hinzu kommt die Aussicht auf Kursgewinne, wenn lokale Inflationsraten weiter zurückgehen und die jeweiligen Zentralbanken ihre Geldpolitik lockern können. Viele Schwellenländer haben früher und entschlossener auf den Inflationsanstieg reagiert als die Industrieländer. Die Voraussetzungen für sinkende lokale Zinsen haben sich daher in Teilen des Anlageuniversums verbessert.Lokale Währung
Der dritte Ertragsfaktor ist die lokale Währung. Eine stabile oder aufwertende Währung kann den Zinsertrag verstärken, eine deutliche Abwertung kann ihn hingegen aufzehren. Einige Schwellenländerwährungen erscheinen gegenüber dem Euro historisch günstig bewertet. Hohe Realzinsen und verbesserte Außenbilanzen können sie stützen. Eine breit angelegte oder dauerhafte Aufwertung ist daraus jedoch nicht automatisch abzuleiten.Kurzfristig bleibt das Währungsumfeld anspruchsvoll. Der Dollar hat sich seit dem Spätsommer erholt. Die US-Notenbank ließ den Leitzins Ende Oktober zwar unverändert, zwei Mitglieder stimmten jedoch für eine weitere Erhöhung. Die Tür für eine zusätzliche Straffung im Dezember bleibt damit offen.
Je nach Index und Laufzeitenstruktur liegen die Renditen breit diversifizierter Lokalwährungsanleihen aus Schwellenländern derzeit im mittleren bis höheren einstelligen Bereich. Die Unterschiede zwischen den Ländern sind erheblich. Hohe Nominalrenditen können vergleichsweise attraktive Realerträge bieten, aber ebenso auf fiskalische Probleme, Inflationsrisiken oder eine fragile Währung hinweisen.
Im Durchschnitt haben sich die institutionellen Rahmenbedingungen und die Kreditqualität zahlreicher Schwellenländer über die vergangenen zwei Jahrzehnte verbessert. Gleichzeitig haben sich die fiskalischen Kennzahlen einiger Industrieländer verschlechtert. Die traditionelle Trennlinie zwischen grundsätzlich „sicheren“ Industrie- und „riskanten“ Schwellenländern ist deshalb weniger eindeutig geworden.
Schwellenländer bleiben dennoch kein einheitlicher Block. Sie reichen von China über Indien, Indonesien und Polen bis nach Südafrika, Chile und Brasilien. Bei der Auswahl kommt es aus unserer Sicht vor allem auf fünf Aspekte an: eine glaubwürdige Geldpolitik, eine attraktive Realrendite, einen tiefen heimischen Kapitalmarkt, eine solide Außenbilanz und tragfähige Staatsfinanzen. Auch die Rolle als Rohstoffexporteur oder -importeur kann im gegenwärtigen Energieumfeld entscheidend sein.
In vielen Ländern sind die Zentralbanken glaubwürdiger geworden und die lokalen Kapitalmärkte haben an Tiefe gewonnen. Größere Schwellenländer finanzieren sich zunehmend in eigener Währung und über eine breitere heimische Investorenbasis. Das kann ihre Widerstandsfähigkeit gegenüber globalen Schocks erhöhen. Zugleich folgen lokale Zinsen und Währungen nicht immer denselben Treibern wie Staatsanleihen in Europa oder den USA. Gerade diese nur begrenzte Gleichläufigkeit kann im Portfoliokontext wertvoll sein. Sie kann eine zusätzliche Quelle der Diversifikation neben klassischen Euro- und US-Staatsanleihen eröffnen, ohne dass daraus in jeder Marktphase ein Schutzversprechen abgeleitet werden sollte.
Für Anleger ergibt sich daraus kein pauschales Plädoyer für alle Schwellenländeranleihen. Interessant ist vielmehr eine unter Berücksichtigung der politischen, wirtschaftlichen und marktbezogenen Herausforderungen selektive Beimischung von Lokalwährungsanleihen aus Ländern mit glaubwürdigen Zentralbanken, attraktiven Realrenditen, soliden Außenbilanzen und tiefen heimischen Kapitalmärkten. Richtig ausgewählt können sie zusätzliche laufende Erträge bieten und die Abhängigkeit eines Portfolios von einzelnen Zins- und Konjunkturzyklen reduzieren. Ob eine Beimischung jedoch geeignet ist, hängt jedoch von den individuellen Faktoren wie bspw. den Anlagezielen, der Risikotragfähigkeit und den persönlichen Verhältnissen des Anlegers ab.
Eine Beimischung könnte aus unserer Sicht gerade für vermögensverwaltende Portfolios interessant sein, in denen die klassischen Rentenbausteine häufig stark von europäischen und US-amerikanischen Zinsmärkten geprägt sind. Das ist insbesondere mit Blick auf unterschiedliche Risikoszenarien relevant: Ein erneuter Inflationsschub in den Industrieländern, fiskalischer Druck auf westliche Staatsanleihemärkte oder voneinander abweichende geldpolitische Zyklen müssen lokale Schwellenländermärkte nicht im gleichen Ausmaß und zur gleichen Zeit treffen. Die im Vergleich zu breiten europäischen und US-amerikanischen Staatsanleihemärkten günstige Korrelationsstruktur kann deshalb helfen, ein breit diversifiziertes Anleiheportfolio robuster aufzustellen. Allerdings sind die Korrelationen nicht konstant: In ausgeprägten Stressphasen können Risikoanlagen gleichzeitig unter Druck geraten. Währungs-, Länder- und Liquiditätsrisiken bleiben daher ein wesentlicher Bestandteil der Anlageentscheidung.
- Ende der Nachricht
Die Aussagen einer bestimmten Person geben deren persönliche Einschätzung wieder (ODDO BHF SE) erheben keinen Anspruch auf Vollständigkeit und stellen keine Beratung dar (ODDO BHF SE)
***
Hinweis:
Diese Nachricht stellt keine Anlageberatung dar. Eine persönliche und unabhängige Beratung erhalten Anleger ausschließlich im Rahmen einer qualifizierten Anlageberatung durch unsere Experten.
Wie funktioniert die "Investmaxx Anlageberatung"?
Das grösste Risiko bei der Geldanlage von Privatanlegern ist es, in drastisch überteuerte Investmentanlagen zu investieren, für die man später weniger Geld herausbekommt, als man selbst investiert hat. Nicht nur für Unternehmen, sondern auch für Privatanleger gilt daher ein Erfolgsprinzip: Im Einkauf liegt der Erfolg, doch genau hier scheitern viele Anleger und steigen bei euphorischen Märkten zu teuer ein und verkaufen ihre Anlagen in Paniksituationen zu billig.
Die eigene "Psychologie von Gier und Angst" macht damit über 95% der Anleger oft einen Strich durch die Rendite der eigenen Geldanlage.
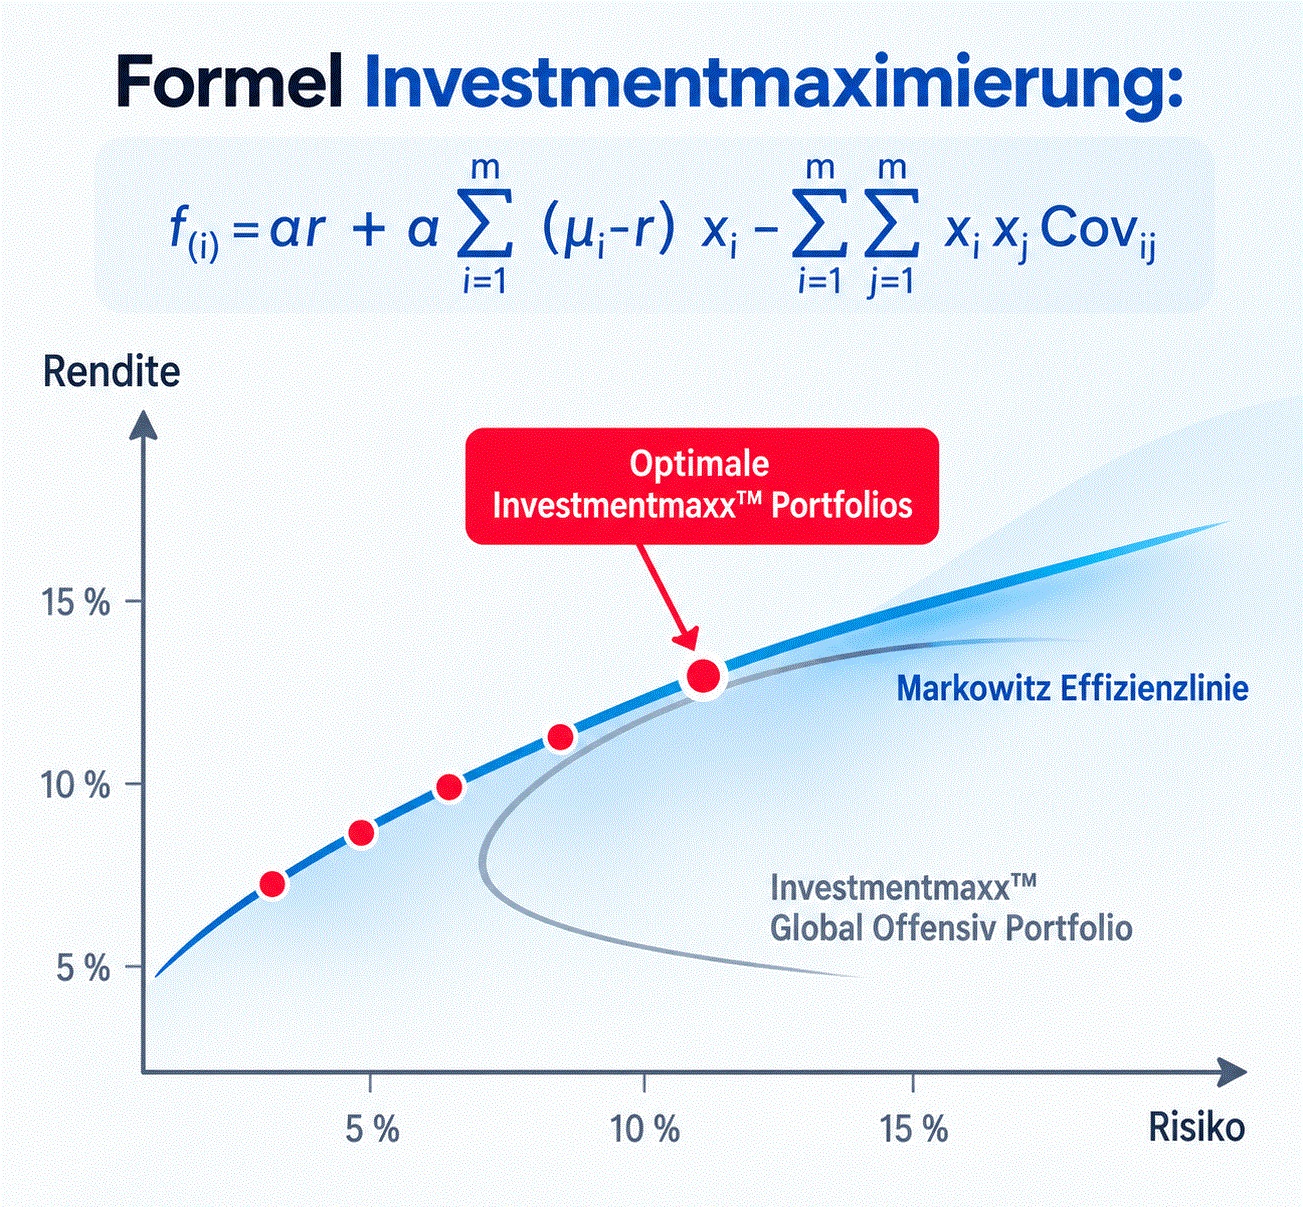
Das zweitgrösste Risiko für die eigene Geldanlage ist damit der Privatanleger selbst. Die INVEXTRA.COM AG setzt deswegen bei der Anlageberatung auf eine Behavioural-Finance-Strategie, die irrationale Verhaltensmuster von Anlegern und politischen Entscheidungsträgern systematisch berücksichtigt und daraus entstehende Preisanomalien gezielt nutzt, um aus überteuerten Sektoren auszusteigen und in günstiger bewertete Sektoren umzuschichten. Das Konzept wurde an der University of Michigan Business School (USA) von unserem Gründer, Dipl.-Kfm. Raimund Tittes, entwickelt und erfolgreich 1996 in die Praxis umgesetzt. So konnten die Investmaxx Stop&Go Offenisve Depots seit 1996 ein besseres Rendite-Risikoverhältnis erzielen als der Dax.
>>> Unsere Experten entwickeln individuelle, global diversifizierte Portfolios, die in wachstumsstarke Sektoren investieren und darauf ausgerichtet sind, Vermögen langfristig aufzubauen, durch Risikomanagement die Stabilität und den Erhalt von Vermögen zu gewährleisten und vor Inflation zu schützen. >>> Mehr Infos dazu.
***
INVESTMENTFONDS.DE
TOP Fonds / ETF Vergleich - Wertentwicklung
INVESTMENTFONDS.DE Hinweise in eigener Sache:
*** - Anzeige - Newsletter | Aktuell | Kostenlos
Jetzt kostenlos den wöchentlichen Newsletter mit den aktuellsten Markteinschätzungen und Marktanalysen erhalten!
Interesse auf den Blick in die Zukunft der nächsten Börsenriesen?
Hier einfach mit Email registrieren! Jederzeit kündbar.

- Ende Anzeige -
***
Disclaimer: Diese Meldung ist keine Empfehlung zu einer Fondsanlage und keine individuelle Anlageberatung. Vor jeder Geldanlage in Fonds sollte man sich über Chancen und Risiken beraten und aufklären lassen. Der Wert von Anlagen sowie die mit ihnen erzielten Erträge können sowohl sinken als auch steigen. Unter Umständen erhalten Sie Ihren Anlagebetrag nicht in voller Höhe zurück. Die in diesem Kommentar enthaltenen Informationen stellen weder eine Anlageempfehlung noch ein Angebot oder eine Aufforderung zum Handel mit Anteilen an Wertpapieren oder Finanzinstrumenten dar.
Risikohinweis: Die Ergebnisse der Vergangenheit sind keine Garantie für künftige Ergebnisse. Die Aussagen einer bestimmten Person geben deren persönliche Einschätzung wieder. Die zur Verfügung gestellten Informationen erheben keinen Anspruch auf Vollständigkeit und stellen keine Beratung dar.