Schroders | Was die Präsidentschaftswahl mit dem brasilianischen Aktienmarkt macht
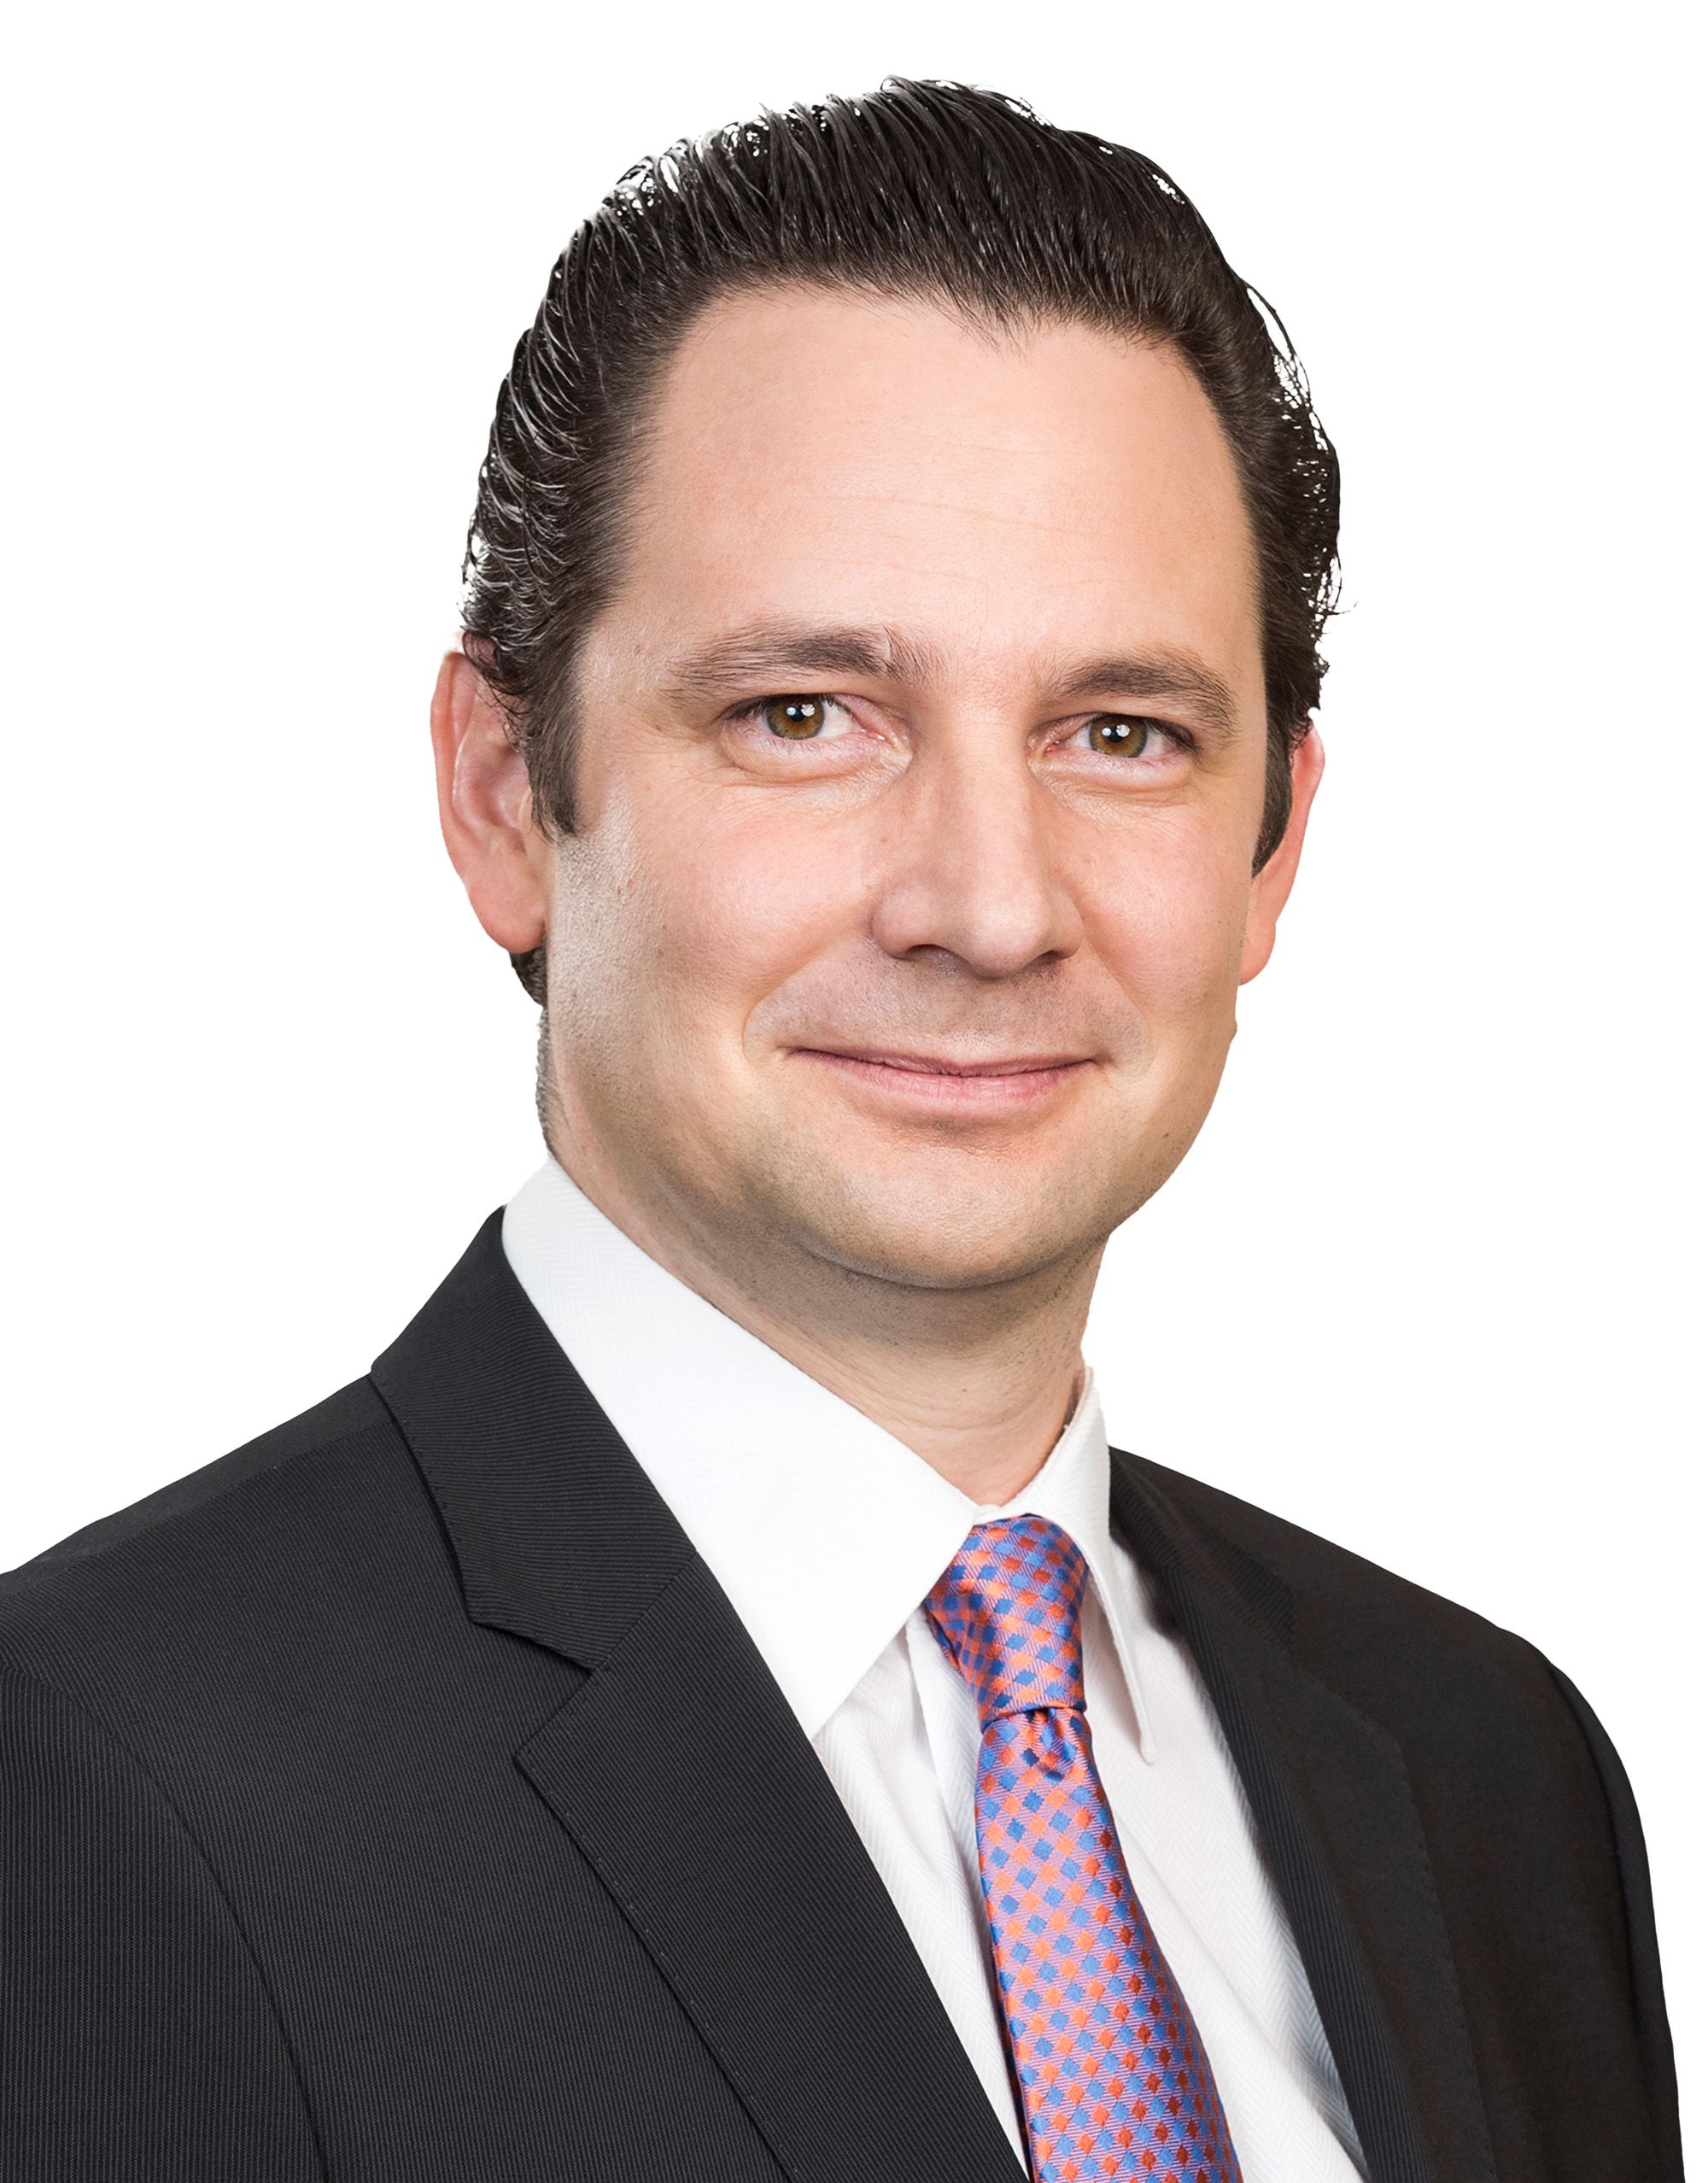
 Pablo Riveroll, Fund Manager und Global Head of Equities Research bei Schroders
Investmentfonds.de - Frankfurt am Main, 21.10.2026) Bolsonaro und Lula treffen am 25. Oktober in einer Stichwahl aufeinander, und die Markterwartungen haben sich klar zugunsten Bolsonaros verschoben. Investoren hoffen auf mehr Haushaltsdisziplin in Brasilien. Welche Anlagen davon profitieren würden und welche Risiken es zu beachten gibt, erläutert Pablo Riveroll, Fund Manager und Global Head of Equities Research bei Schroders, in folgendem Kommentar.
Brasilianische Anlagen sind stark gestiegen, seit Senator Flávio Bolsonaro im ersten Wahlgang der Präsidentschaftswahl überraschend den ersten Platz belegte, mit 47 Prozent gegenüber 45,2 Prozent für Präsident Lula. Brasiliens Aktienleitindex Bovespa stieg in der Woche nach der Wahl auf Rekordhochs, gestützt durch eine Rally von fast 5 Prozent beim brasilianischen Real (BRL).
Fiskalische Glaubwürdigkeit im Kern der Rally
Der Haupttreiber ist die Erwartung größerer Haushaltsdisziplin. Brasiliens nominales Defizit hat rund 9,5 Prozent des Bruttoinlandsprodukts (BIP) erreicht. Die Bruttoverschuldung liegt bei rund 83 Prozent des BIP, dem Höchststand seit 2020, und steigt weiter. Investoren haben darauf mit der Forderung nach einer kräftigen Risikoprämie reagiert, sodass die Realzinsen auf einem der höchsten Niveaus der Welt liegen. Eine Regierung, die als entschlossener bei Reformen und Ausgabenzurückhaltung wahrgenommen wird, könnte diese Prämie schmälern und die langfristigen Realzinsen spürbar senken. Von Bolsonaro wird erwartet, dass er ein starkes Wirtschaftsteam beruft und die Ausgaben um rund 2 Prozent des BIP kürzt.Das Ausmaß der vor der Wahl eingepreisten Belastung war bemerkenswert. Der brasilianische Leitzins (Selic) lag bei 13,75 Prozent, und langlaufende Zinsfutures notierten nahe 14 Prozent. Die erwartete Inflation lag dagegen bei rund 5 Prozent für dieses Jahr und unter 4 Prozent auf längere Sicht. Daraus ergaben sich Realzinsen von etwa 9 bis 10 Prozent über die Zinskurve hinweg. Die Märkte haben bereits begonnen, einen Teil dieser Prämie abzubauen: Zuletzt legten zehnjährige Anleihen zu, wodurch die Rendite um rund 100 Basispunkte auf etwa 13 Prozent sank. Da fiskalische Glaubwürdigkeit dazu beiträgt, die Inflationserwartungen zu verankern, würde eine glaubwürdige Anpassung der Zentralbank zudem Spielraum verschaffen, den Leitzins schneller zu senken als bisher erwartet.
Auch der Aktienmarkt wurde vor der Wahl günstig gehandelt, bei einem Forward-KGV nahe 8,5. Das ist ein Abschlag auf den historischen Durchschnitt von rund 11. Selbst nach der Rally unmittelbar nach der Wahl lag das Forward-KGV bei etwa 9,5. Der Markt wird weiterhin mit einem Abschlag gehandelt.
Eine breitere Verschiebung nach rechts
Über den fiskalischen Ausblick hinaus spiegelt die Rally insgesamt die Erwartung einer marktfreundlicheren Agenda wider. Investoren rechnen damit, dass Staatsunternehmen stärker kommerziell geführt werden und das Geschäftsumfeld unternehmensfreundlicher wird.Das passt zu einem regionalen Muster. Chile wählte im Dezember 2025 José Antonio Kast. Kolumbien wählte im Juni 2026 Abelardo de la Espriella, Peru im selben Monat Keiko Fujimori. Diese Länder schließen sich Argentinien an, wo Javier Milei seit Dezember 2023 regiert. Ein Sieg Bolsonaros würde diesen Trend auf die größte Volkswirtschaft der Region ausweiten.
Die Verschiebung zeigt sich auch im Senat, wo Bolsonaros Liberale Partei (PL) 19 der 54 zur Wahl stehenden Senatssitze gewann, die meisten, die eine Partei seit 1988 bei einer einzelnen Wahl errungen hat. Damit kommt sie ab Februar 2027 auf 28 von 81 Sitzen, rund ein Drittel der Kammer und mit Abstand der größte Block. Mit ihren Verbündeten aus dem rechten und dem Mitte-rechts-Lager würde sie über rund 48 Sitze und damit über eine deutliche Mehrheit verfügen, aber knapp unter den 49 Sitzen liegen, die für Verfassungsänderungen erforderlich sind.
Im Unterhaus wurden 121 Abgeordnete der PL gewählt, und rechtsgerichtete Parteien halten zusammen eine Mehrheit. Von den 20 Gouverneursämtern, die im ersten Wahlgang entschieden wurden, gingen 17 an Parteien der Rechten oder der Mitte, und die PT gewann nur drei.
Diese Breite ist wichtig, unabhängig davon, wer die Stichwahl gewinnt. Unter Bolsonaro wären Exekutive und Kongress eng aufeinander abgestimmt, was die Wahrscheinlichkeit von Reformen erhöhen würde. Unter Lula würde ein konservativerer Kongress als Gegengewicht zur fiskalischen Expansion wirken und Verhandlungen mit der Mitte und der Rechten erzwingen.
Risiken für diese Einschätzung
Die Stichwahl ist nicht entschieden, und Überraschungen können weiterhin eintreten, auch wenn sie zunehmend unwahrscheinlich werden. Da ein großer Teil der guten Nachrichten inzwischen eingepreist ist, dürften brasilianische Anlagen weiterhin sensibel auf Umfragen zur Stichwahl sowie auf politische Ankündigungen nach der zweiten Wahlrunde reagieren.Welche Sektoren profitieren am meisten?
Zunächst dürften die Kapitalmärkte von niedrigeren langfristigen Zinsen und einem schnelleren Lockerungszyklus profitieren: Günstigere Finanzierung und ein stärkeres Aktienumfeld öffnen tendenziell das Fenster für Börsengänge wieder und ziehen Mittelzuflüsse in Aktien an, was Börsen, Investmentbanken und Broker begünstigt. Auch verschuldete und anlagenintensive Unternehmen haben unmittelbar einen Vorteil, da ihre Zinslast in den nächsten 12 bis 18 Monaten sinkt.Zinssensitive Sektoren mit langer Duration wie Versorger, Einkaufszentren und Wohnungsbauunternehmen profitieren von niedrigeren Diskontsätzen, die den Barwert ihrer weit in der Zukunft liegenden Cashflows erhöhen. Banken im Konsumentenkreditgeschäft dürften wiederum eine Verbesserung der Kreditqualität verzeichnen, weil die Zinskosten der Kreditnehmer sinken, was die Belastung von Kreditbüchern mindert, die unter Druck stehen.
Auch wenn die Verschiebung für brasilianische Aktien im Allgemeinen positiv wäre, gäbe es Sektoren, die im Vergleich schlechter abschneiden dürften. Defensive Unternehmen bleiben in einer Risk-on-Rally tendenziell zurück, und Unternehmen mit Umsätzen in US-Dollar und Kosten in Real geraten unter Druck, weil eine stärkere Währung ihre Margen aushöhlt. Weniger direkt haben Veränderungen bei Regulierung und Anreizen oft unbeabsichtigte Folgen, die wir beobachten müssen. Zu den Sektoren, die voraussichtlich relativ schwächer abschneiden, zählen Metalle und Bergbau, Zellstoff und Papier sowie Exporteure aus der Industrie.
- Ende der Nachricht
Die Aussagen einer bestimmten Person geben deren persönliche Einschätzung wieder (Schroder Investment Management GmbH) erheben keinen Anspruch auf Vollständigkeit und stellen keine Beratung dar (Schroder Investment Management GmbH)
***
Hinweis:
Diese Nachricht stellt keine Anlageberatung dar. Eine persönliche und unabhängige Beratung erhalten Anleger ausschließlich im Rahmen einer qualifizierten Anlageberatung durch unsere Experten.
Wie funktioniert die "Investmaxx Anlageberatung"?
Das grösste Risiko bei der Geldanlage von Privatanlegern ist es, in drastisch überteuerte Investmentanlagen zu investieren, für die man später weniger Geld herausbekommt, als man selbst investiert hat. Nicht nur für Unternehmen, sondern auch für Privatanleger gilt daher ein Erfolgsprinzip: Im Einkauf liegt der Erfolg, doch genau hier scheitern viele Anleger und steigen bei euphorischen Märkten zu teuer ein und verkaufen ihre Anlagen in Paniksituationen zu billig.
Die eigene "Psychologie von Gier und Angst" macht damit über 95% der Anleger oft einen Strich durch die Rendite der eigenen Geldanlage.
Das zweitgrösste Risiko für die eigene Geldanlage ist damit der Privatanleger selbst. Die INVEXTRA.COM AG setzt deswegen bei der Anlageberatung auf eine Behavioural-Finance-Strategie, die irrationale Verhaltensmuster von Anlegern und politischen Entscheidungsträgern systematisch berücksichtigt und daraus entstehende Preisanomalien gezielt nutzt, um aus überteuerten Sektoren auszusteigen und in günstiger bewertete Sektoren umzuschichten. Das Konzept wurde an der University of Michigan Business School (USA) von unserem Gründer, Dipl.-Kfm. Raimund Tittes, entwickelt und erfolgreich 1996 in die Praxis umgesetzt. So konnten die Investmaxx Stop&Go Offenisve Depots seit 1996 ein besseres Rendite-Risikoverhältnis erzielen als der Dax.
>>> Unsere Experten entwickeln individuelle, global diversifizierte Portfolios, die in wachstumsstarke Sektoren investieren und darauf ausgerichtet sind, Vermögen langfristig aufzubauen, durch Risikomanagement die Stabilität und den Erhalt von Vermögen zu gewährleisten und vor Inflation zu schützen. >>> Mehr Infos dazu.
***
INVESTMENTFONDS.DE
TOP Fonds / ETF Vergleich - Wertentwicklung
INVESTMENTFONDS.DE Hinweise in eigener Sache:
*** - Anzeige - Newsletter | Aktuell | Kostenlos
Jetzt kostenlos den wöchentlichen Newsletter mit den aktuellsten Markteinschätzungen und Marktanalysen erhalten!
Interesse auf den Blick in die Zukunft der nächsten Börsenriesen?
Hier einfach mit Email registrieren! Jederzeit kündbar.

- Ende Anzeige -
***
Disclaimer: Diese Meldung ist keine Empfehlung zu einer Fondsanlage und keine individuelle Anlageberatung. Vor jeder Geldanlage in Fonds sollte man sich über Chancen und Risiken beraten und aufklären lassen. Der Wert von Anlagen sowie die mit ihnen erzielten Erträge können sowohl sinken als auch steigen. Unter Umständen erhalten Sie Ihren Anlagebetrag nicht in voller Höhe zurück. Die in diesem Kommentar enthaltenen Informationen stellen weder eine Anlageempfehlung noch ein Angebot oder eine Aufforderung zum Handel mit Anteilen an Wertpapieren oder Finanzinstrumenten dar.
Risikohinweis: Die Ergebnisse der Vergangenheit sind keine Garantie für künftige Ergebnisse. Die Aussagen einer bestimmten Person geben deren persönliche Einschätzung wieder. Die zur Verfügung gestellten Informationen erheben keinen Anspruch auf Vollständigkeit und stellen keine Beratung dar.